Taux fixe, actifs spot et liquidations partielles : Nolus ne promet pas de supprimer les risques du levier, mais tente d’éviter qu’une mauvaise séquence de marché se transforme immédiatement en catastrophe.
Dans la DeFi, l’effet de levier promet davantage d’exposition et de rendement potentiel. Son autre visage est moins séduisant : financement variable, liquidations déclenchées par une mèche de quelques secondes et positions détruites au pire moment. C’est sur ce problème que Nolus a construit son identité.
Après avoir consacré notre précédent article à son évolution entre Cosmos et Solana, changeons de perspective. Le réseau utilisé n’est finalement qu’un moyen. Pour comprendre Nolus, il faut regarder le produit : une forme de margin spot qui cherche à rendre le levier plus prévisible et sa liquidation moins brutale.
De la « DeFi Lease » au margin spot
Nolus n’est pas né comme une nouvelle plateforme de perpetuals.
À l’origine, le protocole parlait de DeFi Lease : permettre à un utilisateur d’acquérir davantage d’un actif avec un capital initial limité, grâce à un pool de prêteurs. L’utilisateur apporte une mise, Nolus la complète par un emprunt et l’ensemble sert à acheter l’actif choisi.
La position contient donc réellement l’actif spot, au lieu de seulement reproduire son prix. Elle reste non custodiale et est gérée par les contrats du protocole.
Le produit de leasing a ensuite évolué vers un moteur de margin spot capable d’intégrer positions longues et courtes, stop-loss, take-profit et outils de gestion du risque. Nolus décrit cette évolution comme le passage à un véritable moteur de marge adossé à des actifs.
Concrètement, que fait l’utilisateur ?
Imaginons un utilisateur convaincu du potentiel de SOL, mais qui ne souhaite pas se contenter de l’exposition permise par son capital disponible.
Il connecte Phantom ou Solflare, choisit l’actif et apporte par exemple 1 000 USDC. Avec 1 400 USDC empruntés, il obtient 2 400 USDC d’exposition à SOL. Gains comme pertes sont amplifiés : Nolus ne rend pas le levier sans risque.
L’utilisateur connaît toutefois son taux, son niveau d’endettement et son seuil de liquidation. Il peut rembourser, ajouter du capital ou fermer totalement ou partiellement son exposition.
Nolus peut proposer jusqu’à 5x d’exposition selon le marché, mais ce maximum n’est pas uniforme. Le niveau réellement accessible dépend de l’actif, de sa liquidité et des paramètres de risque retenus.
Première différence : un coût connu à l’avance
Sur un marché de perpetuals, le funding varie selon le déséquilibre entre positions longues et courtes. Une position bien orientée peut donc être pénalisée par un financement devenu coûteux.
Nolus utilise un autre modèle. Le taux proposé à l’ouverture dépend de l’utilisation du pool de liquidité : plus la demande d’emprunt est forte par rapport aux fonds disponibles, plus le coût des nouvelles positions peut évoluer.
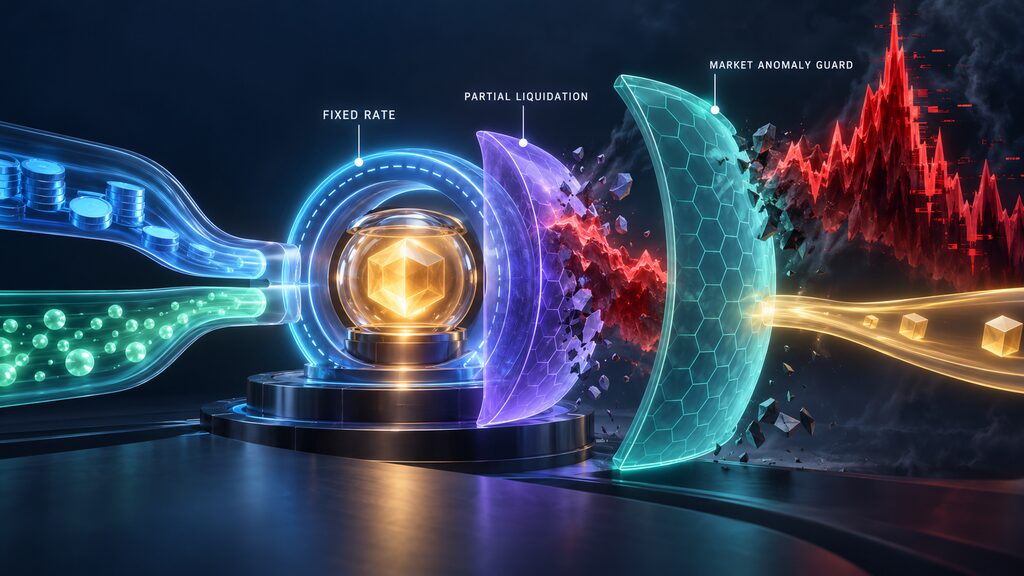
Mais une fois la position ouverte, son taux reste fixe pendant toute sa durée.
Cela ne garantit aucun bénéfice, mais l’utilisateur connaît son coût dès le départ, ce qui compte particulièrement pour une position conservée plusieurs jours ou semaines. Cette prévisibilité est l’un des principes fondateurs de Nolus.
Deuxième différence : liquider seulement ce qui est nécessaire
Le second marqueur de Nolus est son système de liquidations partielles.
Lorsque la dette devient trop importante, de nombreux produits peuvent fermer toute l’exposition. L’utilisateur perd alors la possibilité de profiter d’un rebond et ses actifs peuvent être vendus avec une forte décote.
Chez Nolus, lorsque le seuil critique est franchi, le protocole cherche d’abord à vendre uniquement la quantité nécessaire pour ramener la position vers un niveau plus sain. Le solde reste ouvert.
Selon les paramètres documentés, la liquidation devient possible lorsque la dette atteint 90 % de la position. La vente partielle vise à ramener ce ratio vers 83 %, avec des paramètres susceptibles de varier selon les marchés.
Si le prix continue de chuter, plusieurs liquidations partielles peuvent néanmoins finir par fermer la position. Mais une seule mèche ne signifie plus nécessairement la disparition immédiate de toute l’exposition.
Lorsque Nolus parle d’absence de margin calls, c’est donc ainsi qu’il faut le comprendre : pas d’appel discrétionnaire exigeant un apport immédiat, mais toujours un mécanisme automatique de liquidation lorsque le risque devient trop élevé.
Troisième différence : ne pas vendre à n’importe quel prix
Une liquidation peut être justifiée par l’état d’une position tout en étant exécutée dans de très mauvaises conditions.
Lors d’un flash crash, le prix disponible sur un DEX peut s’éloigner brutalement du reste du marché. Une vente automatique à cet instant peut cristalliser une perte anormale.
Pour limiter ce risque, Nolus a développé le Market Anomaly Guard, ou MAG.
Avant l’exécution, le système compare le produit attendu de la vente avec son oracle. Si l’écart paraît anormal, la liquidation peut être retardée et réévaluée. Un prix moyen exponentiel filtre également certaines variations très brèves.
Une position réellement insolvable doit être réduite, mais pas sacrifiée sur la base d’un prix momentanément déformé.
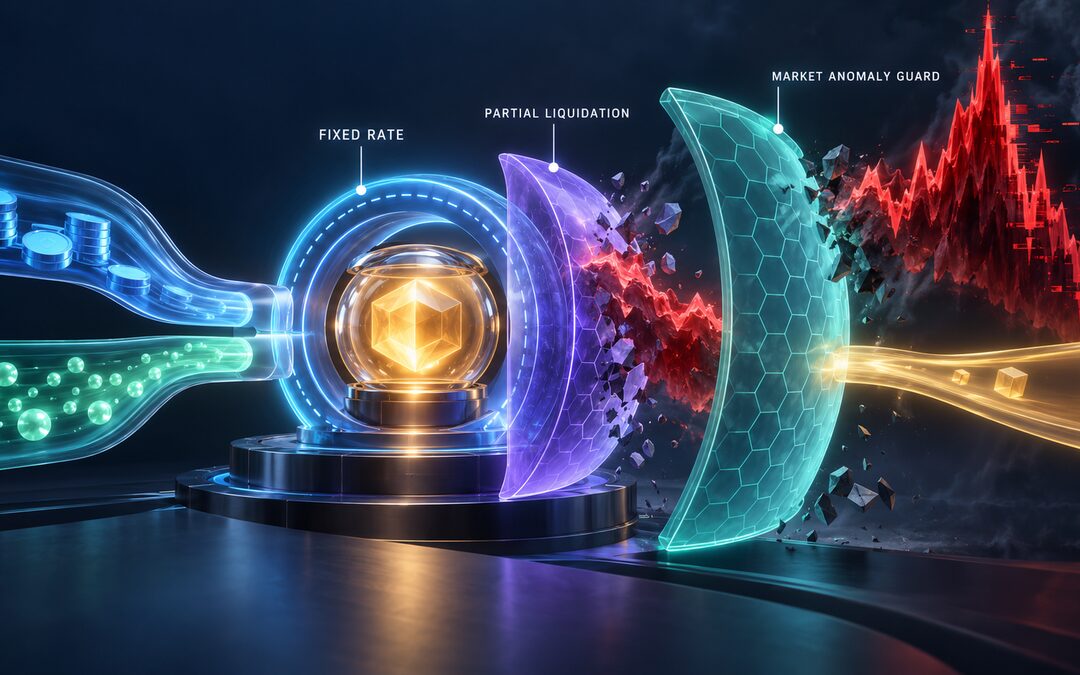
Ce trio — taux fixe, liquidation partielle et MAG — constitue probablement la meilleure réponse à la question « qu’est-ce qui différencie Nolus ? ».
Un premier test grandeur nature
Cette architecture a déjà été confrontée à un épisode de forte volatilité.
Lors du violent désendettement d’octobre 2025, Nolus affirme qu’environ 81 % de son portefeuille est resté intact. Son MAG aurait protégé près de 24 % des positions actives contre des liquidations exécutées à des prix jugés anormaux, sans création de mauvaise dette ni intervention d’urgence.
Ces chiffres proviennent de Nolus lui-même, et non d’une étude indépendante. Ils donnent néanmoins un exemple concret du comportement recherché lorsque le marché se désorganise.
Pourquoi Solana compte pour le produit
L’arrivée sur Solana ne doit pas être présentée comme un simple changement de blockchain.
Pour Nolus, elle donne accès à davantage de liquidité, d’utilisateurs et d’activité DeFi. Cela peut permettre des positions plus importantes, moins de slippage et davantage d’actifs.
Au moment de notre vérification, la documentation officielle répertoriait quatre actifs disponibles en position longue sur ce marché : SOL, cbBTC, HYPE et WETH. L’offre reste donc limitée et l’architecture complète de Nolus va plus loin que ce qui est actuellement accessible sur Solana.
Cette prudence a une logique : un actif doit être assez liquide pour permettre l’ouverture, la fermeture et la liquidation des positions dans de bonnes conditions.
Solana n’est donc pas la nouvelle identité de Nolus. C’est le terrain sur lequel le projet veut démontrer que son produit peut changer d’échelle.
Les prêteurs et le rôle du NLS
Les positions ne peuvent exister que si des prêteurs fournissent les fonds nécessaires. Ils déposent des stablecoins dans les pools de liquidité et reçoivent une partie des intérêts payés par les utilisateurs.
Des incitations en NLS complètent ce rendement. Selon Nolus, une partie des revenus — intérêts, spreads et frais — sert à racheter des NLS et à réalimenter le pool d’incitations. Le NLS peut aussi être staké pour participer à la sécurité et à la gouvernance.
Le modèle cherche ainsi à relier l’usage du produit au token. Mais sans demande d’emprunt, il n’existe ni rendement durable pour les prêteurs ni revenus significatifs pour entretenir cette boucle.
Ce que Nolus doit encore prouver
Le positionnement est désormais plus lisible, mais plusieurs défis demeurent.
Le catalogue reste réduit et la liquidité doit grandir sans détériorer les taux ou l’exécution. Le protocole reste exposé aux risques de smart contract, d’oracle, de liquidité et aux risques propres aux actifs tokenisés.
Le MAG et les liquidations partielles limitent certains dégâts ; ils ne rendent pas le levier sûr. Une baisse prolongée peut toujours conduire à la perte complète du capital engagé.
Enfin, Nolus reste un acteur modeste face aux grandes plateformes de lending et de perpetuals. Sa technologie peut être cohérente sans que l’adoption suive automatiquement. Le véritable test sera sa capacité à attirer simultanément des emprunteurs, des prêteurs et suffisamment de volume.
Conclusion : une identité plus forte qu’un simple changement de réseau
Nolus n’est pas seulement « un projet Cosmos arrivé sur Solana ». Cette description raconte son infrastructure, mais presque rien de sa raison d’être.
Le projet tente de construire une troisième voie entre le lending surcollatéralisé, prudent mais gourmand en capital, et les perpetuals, efficaces mais parfois brutaux.
Sa promesse n’est pas de supprimer le risque. Elle consiste à rendre le coût du levier plus prévisible, à réduire progressivement les positions fragilisées et à éviter autant que possible les ventes provoquées par une anomalie momentanée du marché.
C’est cette approche qui rend Nolus intéressant à suivre. Solana peut lui offrir le terrain et la liquidité nécessaires. Désormais, le produit devra prouver qu’il peut transformer cette différence technique en véritable adoption.
Chez Snow-Fall, c’est ce que nous observerons : pas seulement le cours du NLS ou le réseau utilisé, mais l’usage réel, la profondeur des pools et la résistance du modèle lorsque les marchés redeviendront violents.
Cet article est publié à titre informatif. Il ne constitue pas un conseil financier. Les produits à effet de levier présentent un risque de perte important, y compris la perte totale du capital engagé.